10 % anual: deducir reformer y calcular el MOI para estudios en México
10 % anual: deducir reformer y calcular el MOI para estudios en México
Para aplicarla correctamente necesitas factura (CFDI), el Monto Original de la Inversión bien integrado y evidencia de que el equipo es estrictamente indispensable para tu actividad. Sin esos tres elementos, la deducción queda vulnerable ante una revisión por parte del SAT.
En resumen:
- Se requiere factura, MOI bien integrado y evidencia de que el equipo es imprescindible para la actividad para justificar la deducción ante el SAT.
- El MOI incluye más conceptos que el precio de compra, actualizándose con INPC y prorrateando por meses completos en el ejercicio.
- La deducción anual máxima es del 10 % del MOI, aunque se puede optar por un porcentaje menor y modificarlo según planeación fiscal.
- Es fundamental documentar bien la adquisición: CFDI, registro contable, evidencia de uso y justificantes de transporte, instalación y operación.
- Comprar equipo usado reduce la base deducible, pero si no tiene CFDI válido, no será posible integrar correctamente el MOI y la deducción.
Tabla de contenidos
- Qué dice la LISR sobre deducir equipo de pilates
- Qué entra en el Monto Original de la Inversión y cómo actualizarlo
- Cómo calcular la depreciación de un reformer paso a paso
- Qué documentación necesitas para respaldar la deducción
- Cómo se deduce el equipo comprado con financiamiento
- Errores comunes al deducir equipo y checklist para evitarlos
- Cuándo un reformer cumple los criterios de deducibilidad
- Equipo personal vs equipo para actividad empresarial: la línea que marca la deducción
- Equipo de pilates usado vs nuevo: qué cambia fiscalmente
- Cómo manejar la depreciación acumulada en tus balances fiscales
- Cómo declarar el equipo de pilates en la declaración anual
- Lo que un proveedor de equipo profesional ofrece para respaldar tu deducción
- Cotiza tu equipo y resuelve el papeleo fiscal desde el inicio
- Lo que casi ningún estudio calcula bien la primera vez
- Fuentes
Qué dice la LISR sobre deducir equipo de pilates
El Artículo 29 de la LISR trata al reformer, la silla o la torre no como un gasto que se esfuma en el mes de la compra, sino como una inversión que se recupera a lo largo de varios ejercicios fiscales. Esa inversión tiene un nombre técnico: Monto Original de la Inversión (MOI), la base sobre la que se calcula cuánto puedes deducir cada año.
El Artículo 31 LISR establece las reglas del juego: aplicas un porcentaje máximo anual sobre el MOI, prorrateas por meses completos en el ejercicio en que el equipo entra en servicio, y actualizas el MOI conforme a la inflación mediante el Índice Nacional de Precios al Consumidor (INPC).
Para mobiliario y equipo, ese porcentaje máximo es del 10 % anual. La deducción anual se calcula aplicando el porcentaje elegido sobre el MOI, repartido durante la vida útil fiscal del equipo.
La ley también te da margen de decisión:
- Puedes optar por un porcentaje menor al máximo autorizado, por ejemplo 5 % en vez de 10 %.
- Esa elección se vuelve obligatoria una vez ejercida y tiene reglas específicas para modificarla después, según los criterios normativos del SAT.
- Bajar el porcentaje alarga el periodo de deducción, algo útil si esperas ejercicios con más utilidad fiscal en el futuro.
Esta flexibilidad convierte la depreciación en una herramienta de planeación, no solo en un trámite contable.
Qué entra en el Monto Original de la Inversión y cómo actualizarlo
El MOI no es solo el precio que aparece en la factura del reformer. El Artículo 29 LISR obliga a integrar todos los costos necesarios para poner el equipo en condiciones de operar.
- El precio del equipo, sin incluir el IVA.
- Los impuestos efectivamente pagados en la adquisición, con excepción del IVA.
- Fletes y transporte hasta el estudio.
- Seguros durante el traslado.
- Gastos de instalación y montaje.
- Honorarios y derechos aduanales, cuando el equipo se importa.
Un reformer nacional suele tener un MOI más simple: precio más flete local e instalación. Uno importado arrastra más conceptos, pero también una base de depreciación más alta.
El MOI se actualiza aplicando el factor INPC correspondiente al periodo entre la adquisición y el mes en que se deduce, o el de enajenación si vendes el equipo antes. Omitir estos conceptos no es un error menor: subvalorar el MOI reduce artificialmente tu deducción anual durante toda la vida fiscal del activo, un descuido que se repite ejercicio tras ejercicio.
Cómo calcular la depreciación de un reformer paso a paso
Convertir el MOI en una deducción anual concreta sigue una secuencia sencilla, aunque exige orden:
- Determina el MOI completo. Suma precio, impuestos pagados excepto IVA, fletes, seguros, instalación y, si aplica, gastos aduanales.
- Aplica el porcentaje máximo autorizado. Para mobiliario y equipo, multiplica el MOI por 10 % (o el porcentaje menor que hayas elegido).
- Prorratea por meses completos si el equipo entra en servicio a mitad de año. Si un reformer comienza a operar en septiembre, solo deduces la parte proporcional a los meses completos de uso en ese ejercicio, según las reglas de prorrateo del SAT.
- Actualiza el MOI cada ejercicio con el factor INPC antes de aplicar el porcentaje del año siguiente.
- Si vendes o retiras el equipo antes de depreciarlo por completo, ajusta el cálculo: la parte del MOI aún no deducida se puede reconocer en el ejercicio de la enajenación, conforme a las reglas del mismo artículo.
Documentar la fecha exacta de puesta en servicio evita errores de cálculo y deducciones perdidas en el primer y último año de vida fiscal del equipo.
Qué documentación necesitas para respaldar la deducción
Un CFDI no basta para blindar la deducción. Los requisitos de deducibilidad del ISR exigen demostrar que el gasto guarda relación directa con tu actividad y que es estrictamente indispensable para generarla.
El expediente mínimo que conviene conservar incluye, como explica el NexoLab Blog:
- CFDI de la compra, con los datos fiscales correctos del estudio.
- Registro contable del activo con fecha de adquisición, MOI y porcentaje aplicado.
- Comprobante de pago mediante un medio autorizado cuando el monto supere los 2.000 pesos, siguiendo los requisitos de deducciones autorizadas.
- Contrato u orden de compra, más el acta de entrega del equipo.
- Guías de instalación y evidencia fotográfica del reformer ya montado en la sala.
- Registros de uso: horarios de clases, asignación del equipo a una sala específica, listas de asistencia.
Esa evidencia operativa es la que distingue a un estudio que sobrevive una revisión del SAT de uno que solo tiene una factura archivada sin contexto.
Consejo profesional: habla con tu contador antes de cerrar la compra, no después. Definir de entrada el porcentaje de depreciación que aplicarás y qué conceptos entrarán al MOI evita correcciones incómodas al cierre del ejercicio.
Cómo se deduce el equipo comprado con financiamiento
Financiar un reformer no cambia la mecánica fiscal de fondo: el MOI se calcula igual, sobre el valor del equipo y los costos asociados a ponerlo en operación, sin importar si lo pagas de contado o a plazos.
El error común es pensar que las mensualidades del financiamiento sustituyen el cálculo del MOI. No es así: el MOI se fija desde el momento de la adquisición, y los pagos mensuales solo reflejan cómo liquidas esa obligación con el proveedor o la institución financiera.
La documentación adicional que necesitas cuando financias:
- El contrato de financiamiento completo, con el desglose de capital e intereses.
- Los comprobantes de cada pago mensual realizado.
- La constancia de recepción del equipo, que marca el momento en que puede comenzar a depreciarse.
Los intereses del financiamiento suelen tener un tratamiento fiscal distinto al de la depreciación del activo: se registran como gasto financiero, no como parte del MOI. Coordinar esto con tu contador desde el inicio evita mezclar dos conceptos que la LISR trata de forma separada, y esa separación te evita ajustes retroactivos costosos.
Errores comunes al deducir equipo y checklist para evitarlos
Los descuidos más frecuentes en la deducción de reformers y equipo profesional se repiten entre estudios grandes y pequeños:
- Deducir el 100 % del MOI en un solo ejercicio, en vez de aplicar el porcentaje anual correspondiente durante varios años.
- No integrar el MOI completo, olvidando fletes, seguros o gastos aduanales y dejando la base de cálculo subvaluada.
- Omitir el prorrateo por meses en el ejercicio de inicio o de baja del equipo, lo que provoca deducir de más o de menos.
- Pagar en efectivo montos que superan el límite permitido para medios de pago autorizados, invalidando la deducción aunque exista CFDI.
- No actualizar el MOI con el factor INPC en ejercicios posteriores al de la compra.
Un checklist antes de declarar reduce casi todos estos riesgos:
- ¿Tienes el CFDI correcto y vigente?
- ¿El pago se hizo por un medio autorizado?
- ¿Existe contrato u orden de compra?
- ¿Guardas evidencia de uso operativo del equipo?
- ¿Actualizaste el MOI del ejercicio anterior?
- ¿Tu contador revisó el expediente antes del cierre fiscal?
Consejo profesional: revisa el expediente fiscal de cada reformer al menos una vez al año, no solo cuando declaras. Si planeas vender o reemplazar equipo, hazlo antes de la enajenación: el ajuste del MOI no deducido es mucho más simple con el papeleo completo.
Cuándo un reformer cumple los criterios de deducibilidad
No todo equipo de Pilates comprado por el estudio califica automáticamente. La LISR exige que el gasto sea estrictamente indispensable para la actividad que genera tus ingresos, y esa relación debe poderse demostrar, no solo suponerse.
Un reformer que opera en una sala donde impartes clases regulares, con horario documentado y asignación clara dentro del estudio, cumple ese criterio sin discusión. El vínculo entre el activo y la generación de ingresos queda establecido por el uso mismo del equipo dentro de la operación del negocio.
El criterio se complica cuando el equipo permanece sin uso evidente, se adquiere en cantidades que no corresponden al tamaño real de la sala, o cuando la factura no coincide con el destino declarado del bien. El SAT puede cuestionar la indispensabilidad de tres reformers adicionales comprados el mismo mes en que abriste una sala de dos camas, por ejemplo.
Otros elementos que refuerzan el criterio de deducibilidad:
- El equipo debe estar a nombre de la persona moral o física con actividad empresarial que lo deduce, no de un socio o familiar.
- El destino declarado en la factura debe coincidir con el uso real: equipo para estudio o clínica, no para uso doméstico.
- La cantidad de equipo adquirido debe ser razonable respecto a la capacidad del espacio y el número de clientes que atiendes.
Un expediente con fotos de la instalación, listas de equipo asignado a cada sala y registros de clases construye esa relación directa entre el activo y el ingreso, justo lo que un auditor busca confirmar.
Equipo personal vs equipo para actividad empresarial: la línea que marca la deducción
La diferencia entre un reformer deducible y uno que no lo es rara vez está en el modelo o la marca. Está en el destino y en quién lo usa.
Un reformer instalado en tu casa, para tu práctica personal, no es deducible bajo ningún supuesto, sin importar que también seas instructor certificado. La LISR no permite deducir gastos de naturaleza personal aunque el contribuyente tenga actividad empresarial relacionada.
En cambio, ese mismo reformer instalado en tu estudio, disponible para que tomen clase tus alumnos o para que impartas sesiones que facturas, sí califica como activo de la actividad empresarial. La clave está en la disponibilidad para el negocio, no en quién lo usa en un momento dado.
Los casos intermedios generan más dudas: un instructor independiente que da clases a domicilio con un reformer plegable, o un fisioterapeuta que suma equipo de Pilates a su consultorio. En ambos casos, la deducibilidad depende de que el equipo esté formalmente incorporado a la actividad empresarial declarada, con facturación de servicios que respalde su uso profesional.
Algunas señales que ayudan a trazar esa línea:
- El equipo se usa para generar ingresos facturados, no solo para práctica propia.
- Está ubicado en un espacio identificado como parte de la operación del negocio (estudio, clínica, consultorio).
- Existe evidencia de clientes o pacientes que utilizan ese equipo específico.
Cuando la actividad mezcla uso personal y profesional, conviene documentar con especial cuidado la proporción de uso empresarial, porque ahí es donde el SAT suele concentrar sus observaciones.
Equipo de pilates usado vs nuevo: qué cambia fiscalmente
Comprar un reformer usado no te saca del régimen de depreciación, pero sí cambia cómo se construye el MOI y qué tan sólida queda tu evidencia documental.
El MOI de un equipo usado se integra igual que el de uno nuevo: precio de adquisición, impuestos pagados excepto IVA, fletes e instalación. La diferencia está en que el precio de mercado de un reformer usado suele ser más bajo, lo que reduce la base de depreciación y, con ella, la deducción anual disponible.
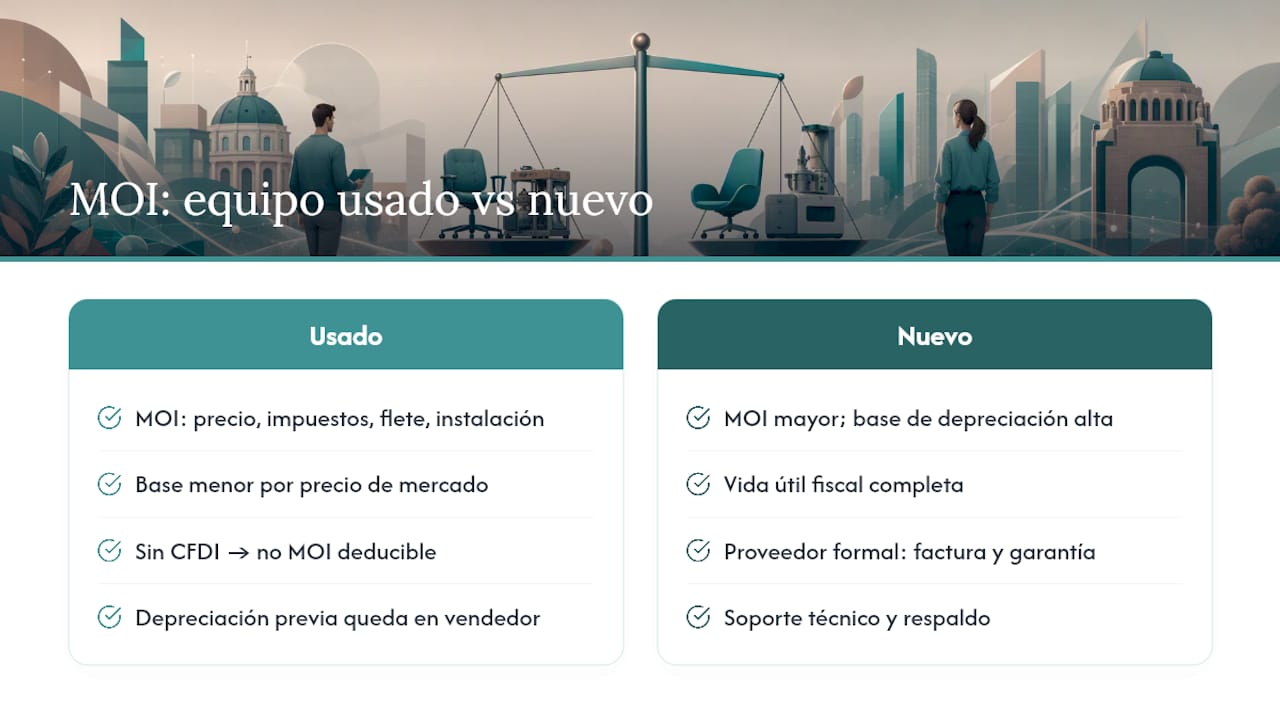
Un problema práctico surge cuando el vendedor no puede emitir CFDI, algo común entre estudios que venden equipo de segunda mano de manera informal. Sin factura válida, no hay MOI deducible, sin importar cuánto hayas pagado en realidad. Esto convierte la formalidad fiscal del vendedor en un factor tan importante como el precio o el estado del equipo.
Otro punto a considerar: si el reformer usado ya fue depreciado parcial o totalmente por su propietario anterior, esa historia fiscal le pertenece al vendedor, no a ti. Tu deducción arranca de cero sobre el MOI que tú pagaste, documentado con tu propio CFDI.
Comprar nuevo, en cambio, te da un MOI más alto, una vida útil fiscal completa por delante y una relación comercial formal con el proveedor que facilita conseguir factura, garantía y soporte técnico. Para estudios que planean crecer y necesitan un expediente documental limpio desde el primer día, esa formalidad suele pesar tanto como el ahorro inicial de comprar usado.
Cómo manejar la depreciación acumulada en tus balances fiscales
La depreciación acumulada es el registro de cuánto MOI ya has deducido de cada reformer a lo largo de los ejercicios fiscales. No es un dato decorativo: determina cuánto valor fiscal le queda al activo y qué pasa si lo vendes o lo reemplazas.
Llevar un control detallado por equipo, con fecha de adquisición, MOI actualizado, porcentaje aplicado y depreciación acumulada, es la práctica que recomiendan los especialistas para evitar errores de cálculo y facilitar cualquier revisión.
Este control se vuelve indispensable cuando un estudio tiene varios reformers comprados en fechas distintas, algunos importados y otros nacionales, cada uno con su propio MOI y su propio calendario de depreciación. Mezclar todo en un solo registro genérico es la forma más rápida de perder la trazabilidad fiscal de cada activo.
Al llevar ese control conviene registrar por cada equipo:
- Fecha exacta de puesta en servicio.
- MOI original y MOI actualizado por INPC en cada ejercicio.
- Porcentaje de depreciación elegido y aplicado.
- Monto acumulado deducido a la fecha.
- Valor fiscal pendiente por deducir.
Cuando decides vender o dar de baja un reformer, ese valor fiscal pendiente es exactamente lo que puedes ajustar en el ejercicio de la enajenación. Sin ese registro claro, calcular el ajuste correcto se vuelve mucho más complicado, y el riesgo de declarar un monto equivocado aumenta.
Cómo declarar el equipo de pilates en la declaración anual
La deducción de inversiones se refleja en la declaración anual del ejercicio, no en cada declaración mensual provisional, aunque el cálculo del pago provisional también toma en cuenta la depreciación acumulada del periodo.
El procedimiento práctico sigue esta lógica: durante el año, tu contador calcula la depreciación mensual o acumulada de cada reformer para efectos de los pagos provisionales de ISR. Al cierre del ejercicio, esa cifra se consolida en la declaración anual como parte de las deducciones autorizadas que reducen tu utilidad fiscal.
Para que ese cálculo sea correcto en la declaración anual necesitas tener listo, antes del cierre:
- El MOI actualizado de cada equipo adquirido durante el ejercicio.
- El porcentaje de depreciación aplicado a cada uno.
- El prorrateo por meses si algún equipo entró en servicio a mitad de año.
- La depreciación acumulada de equipos adquiridos en ejercicios anteriores.
Si adquiriste varios reformers en fechas distintas dentro del mismo año, cada uno entra a la declaración con su propio cálculo de meses completos de uso.
Presentar esta información de forma ordenada, con el respaldo documental completo detrás de cada cifra, es lo que permite que la deducción resista una revisión posterior sin generar observaciones ni requerimientos de aclaración por parte del SAT.
Lo que un proveedor de equipo profesional ofrece para respaldar tu deducción
Comprar el equipo es solo la mitad del trabajo fiscal; la otra mitad es el papeleo que lo sostiene. El acompañamiento en esa parte puede incluir facturación CFDI ordenada, contratos de financiamiento claros y guías de instalación que sirven como evidencia documental para tu expediente.
La elección entre distintas líneas de equipo puede afectar la lectura fiscal: un MOI más alto implica una deducción anual mayor durante más años, algo que conviene planear junto con tu contador antes de decidir qué reformer comprar.
Antes de cerrar cualquier compra, vale la pena revisar la estrategia con un especialista que entienda tanto el equipo como el calendario fiscal de tu estudio.
Cotiza tu equipo y resuelve el papeleo fiscal desde el inicio
Una empresa de equipamiento profesional puede ofrecer reformers con CFDI, contrato y guía de instalación listos para integrarse al expediente que tu contador necesita.
Si equipas una sala completa, los paquetes de estudio permiten calcular de una sola vez el MOI de varios equipos, con descuentos por volumen que también facilitan planear la depreciación conjunta del año. Para quien busca la opción premium con mayor vida útil fiscal, el Reformer Infinity con Torre de MetaLife ofrece un MOI más alto y una base de deducción sostenida durante más ejercicios. Y si prefieres una configuración específica para sala profesional, el Reformer Zürich Labs está disponible con financiamiento directo.
El camino recomendado es simple: cotiza el equipo que necesitas, revisa el cálculo del MOI con tu contador antes de firmar, y formaliza el financiamiento si decides pagar a plazos. Pide siempre el expediente fiscal completo (CFDI, contrato y guía de instalación) desde el primer contacto con el proveedor.
Lo que casi ningún estudio calcula bien la primera vez
La mayoría de los estudios que abren en México se enfocan en negociar el precio del reformer y olvidan que el verdadero ahorro fiscal está en cómo se construye el MOI, no en el descuento que consiguieron en la compra. Un estudio que integra correctamente fletes, seguros e instalación en su base de depreciación puede terminar deduciendo miles de pesos más a lo largo de la vida del equipo que otro que compró más barato pero registró mal su inversión.
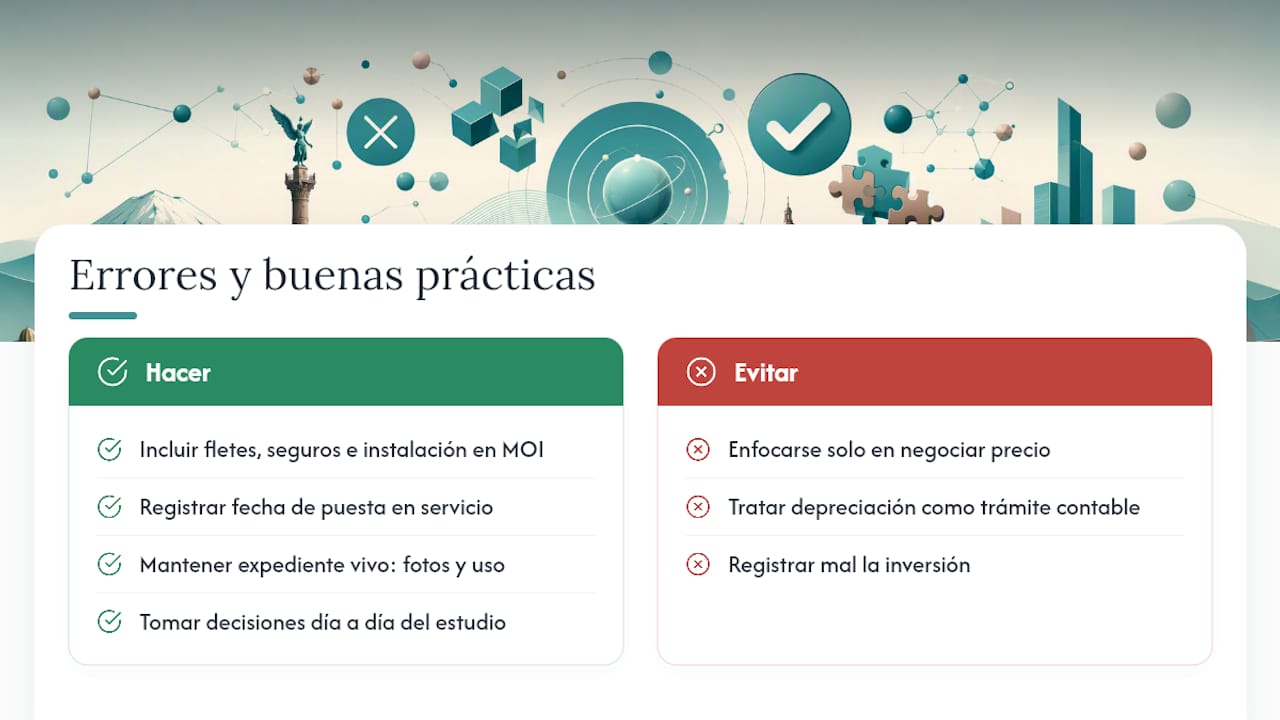
También existe una tendencia a tratar la depreciación como un trámite exclusivo del contador, algo que se resuelve solo al cierre del ejercicio. Esa distancia es un error: las decisiones que determinan la calidad de la deducción (fecha de puesta en servicio, porcentaje elegido, documentación de uso) se toman en el día a día del estudio, no en el despacho contable. El contador puede calcular perfectamente sobre datos incompletos y el resultado seguirá siendo una deducción débil.
Lo que sí funciona, y que pocos estudios aplican de forma sistemática, es tratar cada reformer como un expediente vivo desde el día de su instalación: fotos, fechas, asignación de sala, registros de uso. Eso no es burocracia por burocracia. Es la diferencia entre una deducción que se sostiene sola ante una revisión y otra que depende de que nadie pregunte.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.